

Estados Unidos cuenta con algunos de los servicios de atención médica más avanzados del mundo, pero también con uno de los sistemas de facturación y reembolso más complejos.
Incluso las aseguradoras y los administradores de beneficios de salud (TPA) estadounidenses enfrentan desafíos al momento de seleccionar hospitales, gestionar contratos con proveedores médicos e identificar errores de facturación.
En Health Payer Consortium (HPC), creemos que compartir nuestro conocimiento sobre estas complejidades con nuestros colegas internacionales es parte de nuestro compromiso con una gestión más eficiente y transparente de los costos de salud.
En las conferencias internacionales de seguros, escucho con frecuencia que los términos «TPA», «red PPO» y «red especializada» se utilizan como si fueran equivalentes. Sin embargo, dentro del sistema estadounidense, cada uno cumple una función distinta.
Comprender estas diferencias permite a las aseguradoras internacionales tomar mejores decisiones, facilitar el acceso a una atención médica de calidad, prevenir errores de facturación y reducir significativamente sus costos.
1. TPA estadounidenses y TPA internacionales: ¿en qué se diferencian?
En Estados Unidos, un administrador externo de beneficios de salud (Third-Party Administrator o TPA) no es lo mismo que una red PPO, como las de UnitedHealthcare, Aetna o Cigna.
Un TPA estadounidense suele ser una empresa independiente que administra beneficios de salud y procesa reclamaciones. Su función puede abarcar la coordinación de distintos servicios, entre ellos:
Acceso a múltiples redes PPO y apoyo en la selección de proveedores médicos.
Auditoría independiente de facturas médicas antes del pago.
Gestión de contratos con redes especializadas y negociaciones directas con hospitales.
Gestión de casos, autorizaciones previas y administración de reclamaciones.
Por ejemplo, un TPA con sede en Texas puede ofrecer acceso a distintas redes PPO y, al mismo tiempo, trabajar con empresas como HPC para identificar errores de facturación y oportunidades adicionales de ahorro. También puede contar con personal bilingüe para facilitar la comunicación y la coordinación de los servicios.
En el ámbito internacional, los TPA suelen operar bajo un modelo diferente. Muchos se concentran principalmente en facilitar el acceso a hospitales estadounidenses mediante redes PPO adaptadas a las necesidades de pacientes internacionales, complementando este servicio con coordinación de atención médica y descuentos negociados.
Si bien estos servicios aportan valor, obtener un descuento a través de una red PPO no garantiza que las facturas hayan sido auditadas de manera independiente ni que se esté aprovechando el contrato más favorable disponible para un tratamiento.
2. La mejor atención médica no siempre es la más costosa
El sistema de salud estadounidense incluye hospitales universitarios, centros de investigación y sistemas hospitalarios públicos, privados y sin fines de lucro.
Aunque muchos de estos centros forman parte de las mismas redes PPO, existen diferencias importantes en sus especialidades, resultados clínicos y estructuras de precios.
Por eso, el hospital más adecuado para tratar una condición médica no necesariamente es el que tiene las tarifas más elevadas.
Conocer estas diferencias permite a las aseguradoras internacionales orientar a sus pacientes hacia instituciones que ofrecen atención de excelencia, sin asumir costos innecesarios.
3. Por qué un descuento del 50 % de una red PPO todavía puede generar un sobrepago de US$100,000
Imaginemos una reclamación hospitalaria de US$500,000.
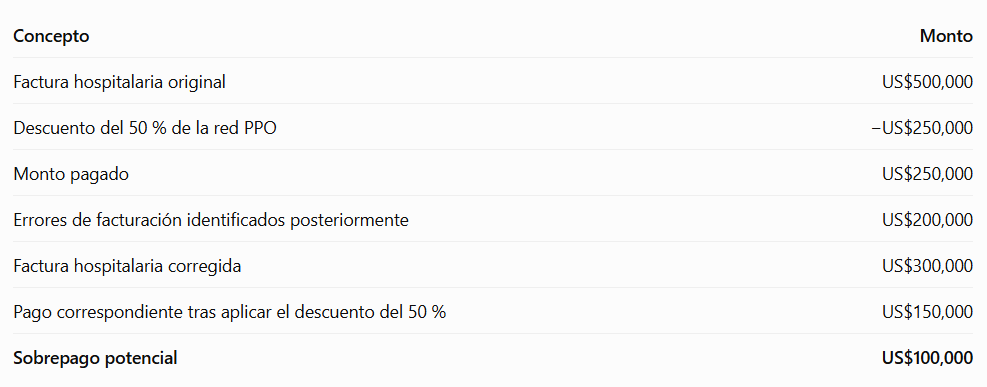
Ejemplo ilustrativo. Los montos reales de reembolso dependen de las condiciones contractuales aplicables.
En este escenario, la aseguradora obtuvo un descuento importante a través de su red PPO, pero aun así pudo haber pagado US$100,000 más de lo necesario.
El problema no estuvo en el hospital ni en el porcentaje de descuento, sino en haber aplicado ese descuento a una factura que contenía errores.
En Estados Unidos, es habitual que las aseguradoras recurran a empresas independientes, como HPC, para revisar las facturas médicas antes de efectuar los pagos. Estas auditorías permiten detectar cargos duplicados, errores de codificación y otras inconsistencias que pueden incrementar injustificadamente los costos.
Sin embargo, muchos contratos entre TPA internacionales y redes PPO restringen la posibilidad de realizar auditorías independientes. Esto limita el acceso de las aseguradoras internacionales a herramientas de contención de costos ampliamente utilizadas en el mercado estadounidense.
En consecuencia, una aseguradora puede terminar pagando no solo por los servicios médicos recibidos, sino también por errores incluidos en la facturación.
La buena noticia es que una reclamación ya pagada no necesariamente representa una oportunidad perdida. En determinados casos, es posible gestionar reembolsos de proveedores médicos (Provider Refunds) mediante procesos de recuperación posteriores al pago.
4. Contratos especializados: el mismo hospital y la misma atención, a un menor costo
Una de las oportunidades menos aprovechadas por las aseguradoras internacionales es el acceso a contratos con redes especializadas.
Numerosos hospitales estadounidenses ofrecen acuerdos específicos para tratamientos de alto costo, como trasplantes de órganos, atención oncológica, cuidados intensivos neonatales, procedimientos cardíacos y terapias génicas, entre otros.
Estos contratos, que en ocasiones involucran a Centros de Excelencia (Centers of Excellence), buscan facilitar el acceso de pacientes a determinados servicios médicos y pueden ofrecer condiciones económicas considerablemente más favorables que las disponibles mediante una red PPO tradicional.
Esto significa que un paciente puede recibir el mismo tratamiento, con los mismos especialistas y en el mismo hospital, pero a un costo significativamente menor.
Veamos un ejemplo:
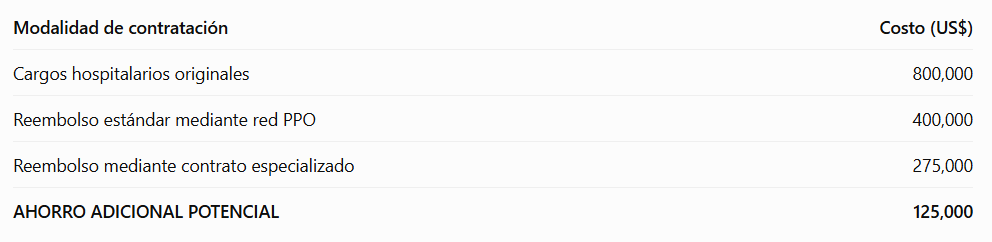
HPC puede apoyar a las aseguradoras en la identificación y negociación de contratos especializados y, cuando las condiciones contractuales lo permiten, complementar estos acuerdos con auditorías independientes de facturas médicas para identificar oportunidades adicionales de ahorro.
Cuando se estructura correctamente, un contrato especializado puede prevalecer sobre las condiciones habituales de reembolso de una red PPO para un tratamiento determinado, siempre sujeto a los acuerdos aplicables.
No se trata de cambiar de hospital ni de sacrificar la calidad de la atención. Se trata de identificar y aprovechar las mejores condiciones contractuales disponibles para el tratamiento que cada paciente necesita.
5. Diferentes funciones dentro de una misma reclamación
Aunque pueden intervenir en una misma reclamación médica, estos servicios cumplen funciones diferentes:
TPA estadounidense: Administra reclamaciones y coordina distintos servicios de atención médica y contención de costos.
TPA internacional / Red PPO: Generalmente facilita el acceso a proveedores médicos en Estados Unidos y ofrece descuentos previamente negociados.
Contrato con red especializada: Permite acceder a condiciones económicas potencialmente más favorables para tratamientos específicos, incluso dentro del mismo hospital.
Auditoría independiente de facturas médicas: Identifica errores e inconsistencias para ayudar a determinar el monto correcto que corresponde pagar.
La clave está en comprender que estos servicios no son intercambiables. Por el contrario, pueden complementarse para lograr una gestión más eficiente de las reclamaciones y los costos médicos.
6. Cómo HPC ayuda a las aseguradoras internacionales
En Health Payer Consortium trabajamos con aseguradoras y otros pagadores de servicios de salud, tanto estadounidenses como internacionales, para identificar oportunidades de ahorro y mejorar la gestión de los costos de atención médica en Estados Unidos.
Nuestros servicios incluyen:
Auditoría de facturas médicas antes del pago (Prepayment Medical Bill Review): Identificamos errores e inconsistencias en la facturación antes de que se realice el pago, siempre que los acuerdos con las redes lo permitan.
Recuperación posterior al pago (Post-Payment Recovery): Gestionamos la recuperación de pagos en exceso mediante la solicitud de reembolsos a proveedores médicos sobre reclamaciones previamente pagadas que cumplan con los criterios correspondientes.
Contratación especializada (Specialty Contracting): Identificamos y gestionamos oportunidades de contratación que permitan acceder a condiciones más favorables para una misma atención médica.
Consultoría en el sistema de salud estadounidense (U.S. Healthcare Consulting): Acompañamos a las aseguradoras internacionales en la evaluación de redes, selección de proveedores médicos e identificación de estrategias de contención de costos.
Nuestro propósito es compartir con el mercado internacional las soluciones y prácticas que ya forman parte de la gestión habitual de costos de salud en Estados Unidos.
A partir de ese conocimiento, cada aseguradora puede evaluar si le conviene optimizar sus acuerdos actuales o explorar nuevas alternativas, de acuerdo con sus necesidades y prioridades.
En conclusión
Para las aseguradoras y reaseguradoras internacionales, una estrategia eficaz de contención de costos médicos en Estados Unidos va mucho más allá de negociar un buen descuento con una red PPO.
Requiere seleccionar el hospital más adecuado, acceder a las mejores condiciones contractuales disponibles y verificar que cada factura refleje correctamente los servicios prestados.
Un mismo paciente puede recibir exactamente la misma atención, con los mismos especialistas y en el mismo hospital, mientras que el costo final para la aseguradora puede variar considerablemente.
En HPC, estamos siempre dispuestos a compartir nuestra experiencia, responder inquietudes y acompañar a nuestros colegas internacionales en la comprensión de un sistema de salud tan avanzado como complejo.
Porque una contención de costos verdaderamente eficaz no consiste en obtener el mayor descuento, sino en garantizar la mejor atención médica al precio correcto, actuando siempre en beneficio de las personas, sin importar dónde vivan.
